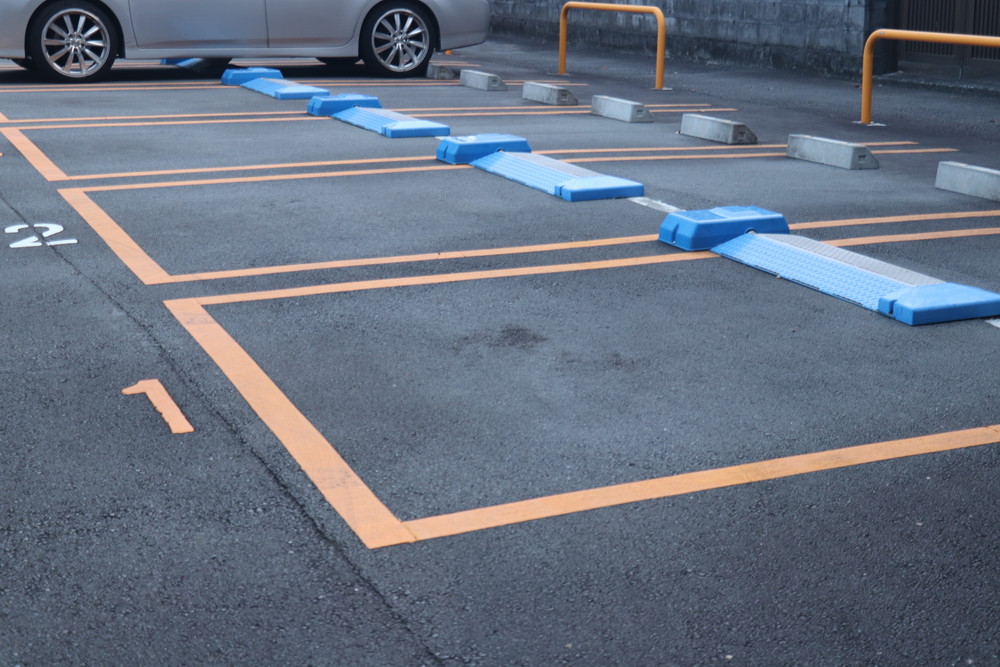
駐車場経営が儲からないといわれる理由は、主に3つあります。外部貸駐車場は税制上「非住宅用地」に区分されて住宅用地の課税標準の軽減を受けられないこと、土地を平面で使うため区画数に上限があること、そして世帯当たりの車の保有台数が下がり続けていることです。いずれも運営の工夫では動かしにくい部分にあたります。
この記事では、今の駐車場が運営の改善で儲かる状態に戻せるのかを、収入側と支出側に分けて確かめる手順を整理します。
【この記事はこんな人におすすめ】
Contents
儲かっているかどうかは収入から支出を引いた額で決まるため、どちらが動いているかを分けないと打つ手が決まりません。収入側の問題であれば運営の改善で戻せる余地がありますが、支出側の問題は運営では動かせません。駐車場経営が儲からない理由としてよく挙げられる税負担や区画数の上限は、いずれも支出側と収入側それぞれの構造にあたります。
収入を構成する3つの変数のうち、運営で動かせるのは賃料と稼働率だけです。
|
変数 |
何で決まるか |
運営で動かせるか |
|
区画数 |
土地の面積と形状、車路の取り方 |
動かせません |
|
賃料 |
近隣相場と設定額 |
動かせます |
|
稼働率 |
地域の需要と競合の数、募集の出し方 |
一部は動かせます |
賃料を下げて稼働率を上げても、掛け算の結果が増えるとは限りません。近隣相場、現在の稼働率、区画数を書き出して実際に計算すると、賃料をどこまで下げれば今の手残りを維持できるかが見えてきます。区画数が少ない駐車場ほど、1区画の空きが収入全体に与える影響は大きくなります。
駐車場の支出は、収入が減っても連動して下がらないものが中心です。
賃料収入が減っても、土地の評価額をもとに算出される固定資産税と都市計画税の額は変わりません。収入が減り支出が動かない状態が続くと、稼働率が下がった分がそのまま利益の減少として表れます。
駐車場経営の費用構造や運営方式の違いを基礎から確認したい場合は、土地活用で駐車場経営|メリット・デメリットと失敗しないための始め方をご覧ください。
外部貸駐車場(月極駐車場、コインパーキング、カーシェアリングやシェアサイクルの用地)は、税制上「非住宅用地」に区分され、住宅用地の課税標準の特例措置の対象外とされています。
|
土地の区分 |
固定資産税の課税標準 |
都市計画税の課税標準 |
|
小規模住宅用地(住宅1戸につき200㎡までの部分) |
価格 × 1/6 |
価格 × 1/3 |
|
一般住宅用地(200㎡を超える部分) |
価格 × 1/3 |
価格 × 2/3 |
|
非住宅用地(月極駐車場・コインパーキング等) |
軽減の対象外 |
軽減の対象外 |
税額は、課税標準額に税率を掛けて算出されます。固定資産税の税率は原則1.4%です。
ただし実際の税額は、負担調整措置や自治体ごとの条例によって異なります。自分の土地がどの区分で課税されているかは、毎年送られてくる納税通知書に同封される課税明細書で確認できます。
活用方法ごとに税負担がどう変わるかは、土地活用での節税効果は?おすすめの方法も紹介で整理しています。
駐車場の収入には、運営の工夫では超えにくい上限が2つあります。土地から取れる区画数と、地域で駐車場を必要としている車の台数です。
駐車場は土地を平面で使うため、建物のように上に階を重ねて収益を増やすことができません。
さらに、面積をそのまま区画数に換算することもできません。車が出入りするための車路が必要になるうえ、区画を並べたときに使い切れない部分が残ります。同じ面積でも、整形地と不整形地では確保できる台数に差が出ます。固定資産税は区画数ではなく土地の評価額で決まるため、台数が少ない土地ほど1区画あたりの税負担は重くなります。
自家用乗用車の世帯当たり普及台数は、令和8年3月末時点で1.001台でした。前年から0.008台減っています。
参照元:令和8年 自家用乗用車の世帯当たり普及台数を発表|自動車検査登録情報協会
過去最高は平成18年の1.112台で、そこから低下が続いています。世帯当たり1台に満たない地域は以下のとおりです。
|
都道府県 |
世帯当たり普及台数 |
|
東京 |
0.410台 |
|
大阪 |
0.616台 |
|
神奈川 |
0.670台 |
|
京都 |
0.789台 |
|
兵庫 |
0.885台 |
|
埼玉 |
0.924台 |
|
千葉 |
0.930台 |
|
北海道 |
0.989台 |
※令和6年3月末時点の数値です。
参照元:自家用乗用車の世帯当たり普及台数(都道府県別)|自動車検査登録情報協会
保有台数そのものは6,183万台あり、車の需要がなくなったわけではありません。ただし世帯数の伸びに保有台数が追いついていないため、地域の駐車場需要が今後大きく増える前提は置きにくくなっています。
空き区画が出たときに打てるのは、料金の見直し、募集の出し方、区画の状態、管理方式の4つです。いずれも収入側に働きかける手にあたります。
空き区画が出たときに打てるのは、料金の見直し、募集の出し方、区画の状態、管理方式の4つです。いずれも収入側に働きかける手にあたります。
|
打ち手 |
具体的にやること |
期待できる効果 |
注意点 |
|
料金の見直し |
近隣の月極駐車場の料金を調べ、自分の設定額と比べる |
相場より高かった場合、契約が入りやすくなる |
値下げした分、1区画あたりの収入は減る |
|
募集の出し方 |
駐車場検索サイトへの掲載、現地看板の連絡先表示を確認する |
空きがあること自体が知られていなかった場合に効果が出やすい |
地域に駐車場を探している人がいなければ、募集を強めても埋まらない |
|
区画の状態 |
舗装の傷み、白線の薄れ、夜間の照明を点検する |
借りる側が契約をためらう理由を減らせる |
補修費がかかる |
|
管理方式 |
自主管理から管理委託や一括借り上げへの切り替えを検討する |
募集や契約の手間を任せられる。一括借り上げなら空きに関係なく借上料が入る |
管理委託は手数料、一括借り上げは相場より低い借上料になるため、満車時の収入は下がる |
どの手も、地域で駐車場を必要としている車の台数を超えて区画を埋めることはできません。
一通り試しても空き区画が埋まらない場合、料金や募集の問題ではなく、区画数の上限や地域の車の台数が効いている可能性があります。打てる手を試したうえで収支が戻らないのであれば、活用方法そのものを見直す判断に移る段階にあたります。
収入側と支出側の両方に構造的な要因があった場合、活用方法そのものを見直す選択が出てきます。切り替えで変わるのは税制上の区分と収益の上限で、変わらないのは土地そのものの条件です。
|
比較する項目 |
駐車場のまま |
住宅を建てた場合 |
|
土地の区分 |
非住宅用地(軽減の対象外) |
住宅用地(課税標準の特例の対象) |
|
収益の増やし方 |
区画数が上限に |
階数を重ねて増やす |
|
初期費用 |
抑えやすい |
建築費がかかる |
|
用途の変更 |
比較的容易 |
長期の運用が前提 |
|
土地の条件 |
面積・形状・接道で台数が決まる |
面積・形状・接道・用途地域で規模が決まる |
住宅を建てると土地の区分が住宅用地に変わり、課税標準の特例が適用対象になります。一方で、面積、形状、用途地域、接道条件によっては建てられる建物の規模が制限され、想定した収支に届かない土地もあります。建築費の調達方法によっても収支の見通しは変わります。
「駐車場をやめれば儲かる」ではなく、自分の土地でどの活用が成立するかを先に確かめる順序になります。判断材料としては、現在の年間の手残り額と、他の活用をした場合の想定収支を並べて比較する形が分かりやすいでしょう。
空き区画が埋まらないまま、固定資産税だけが毎年同じ額で出ていく状態は、料金の調整だけで儲かる状態に戻せるとは限りません。次の一手を決めるには、自分の土地で何が成立するかを先に確かめる必要があります。
クラストは、鉄筋コンクリート造の賃貸マンションの建設と、建設後の管理をあわせて手がけています。建設部門と不動産管理部門を社内に備えているため、事業計画の企画から建設、入居者募集、契約、入居者対応、退去手続き、建物の維持管理までを一貫して担当します。プランを立てた会社がそのまま管理まで続けるので、建てた後に管理会社を探し直す必要がありません。
また、クラスト独自のシステムにより、管理費は無料です。管理費や借上料が差し引かれないぶん、家賃収入がそのままオーナー様の収益になります。築後30年以上を経過したマンションの管理実績もあります。
お客様第一、地域密着の姿勢で、首都圏・東海・近畿エリアで50年の実績を重ねてきました。無料の土地診断では、面積や形状、接道条件をもとに活用プランをご提案します。今の駐車場を続けた場合と比べて収支がどう変わるかを、具体的な数字でご確認いただけます。
今の駐車場が運営の改善で儲かる状態に戻せるのかどうか、土地の条件から確かめたい場合は無料の土地診断をご利用ください。活用プランに関するご相談やお問い合わせも受け付けています。